 吉村 征一郎
第3802日【 それも、相続税の対象になるかも?! 出るラジ連携④ 】
みなさんこんばんは!
今日は、大急ぎの車庫証明の申請のご依頼。
購入する予定の車両の車検証や車庫の情報がすぐに送られてきました。
知り合いからのご相談だったんですが。
大急ぎ、、、とのことで!
たまたま午後、時間を取ることができたので、対応して差し上げることができました。
情報を確認次第、すぐに現地の確認。
そこで確認した情報を元に、書類の作成。
それが出来次第、管轄の警察署に申請に!
なんとか窓口が開いている16時までに到着、問題なく受け付けていただけました^^
今日中に、申請が完了して受け付けてもらえたこと、出来上がりが19日の朝一番になることを伝えたら、喜んでいただけました^^
「急遽の急ぎ」
だと、なかなか大変ですが、喜んでいただけるなら何よりです!
(対応できるかどうかはスケジュール次第ですが^^;)

さて、今日もいってみましょうか。
今回のテーマは
『今更ながら・・・相続手続きの基礎の基礎 その3』
ということでお話をさせていただいています。
それも、相続税の対象になるかも?! 出るラジ連携① はこちら
それも、相続税の対象になるかも?! 出るラジ連携② はこちら
それも、相続税の対象になるかも?! 出るラジ連携③ はこちら
今までのお話で、「生命保険金」や「死亡退職金」について、さらに「動産」についてお話をさせていただきました。
今日は、「解約返戻金」や「出資金」に関して、触れてみます。
みなさんには、「生命保険金」が「みなし相続財産」として相続税の対象となることはお話をさせていただきましたね。
保険に関しては、それだけではないんです。
よくあるものとしては、
JAさんの火災保険で、建物更生共済(たてこう)というのがありますが、これは火災保険なんですが、積立扱いの部分があり、「解約返戻金」が存在する保険。
となると、その「解約返戻金」の部分、つまり「積み立てられている部分」が相続財産となります。
一般的に、建物の火災保険は掛け捨てであることが多いため、相続税には関係がないことが多いのですが、この火災保険(共済)は、農家さんが自宅に設定していることが多いこともあり、農村部にお住まいの方や、JAに口座を持っている方などは注意をして確認をしておく必要があるんです。
また、今お話ししたJAさんや、信用組合さん、信用金庫さんなどに口座を持っている方だと、まずはそこに口座を持つために、その金融機関に「出資」をして「持分を持つ」ことが必要になることが必要になります。
その「出資」は、取り戻すことができるものになるので、相続財産と「なります」。
この辺りも、あまり額としては大きくないことが多いですが、忘れずに確認することが必要ですからね。
*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*

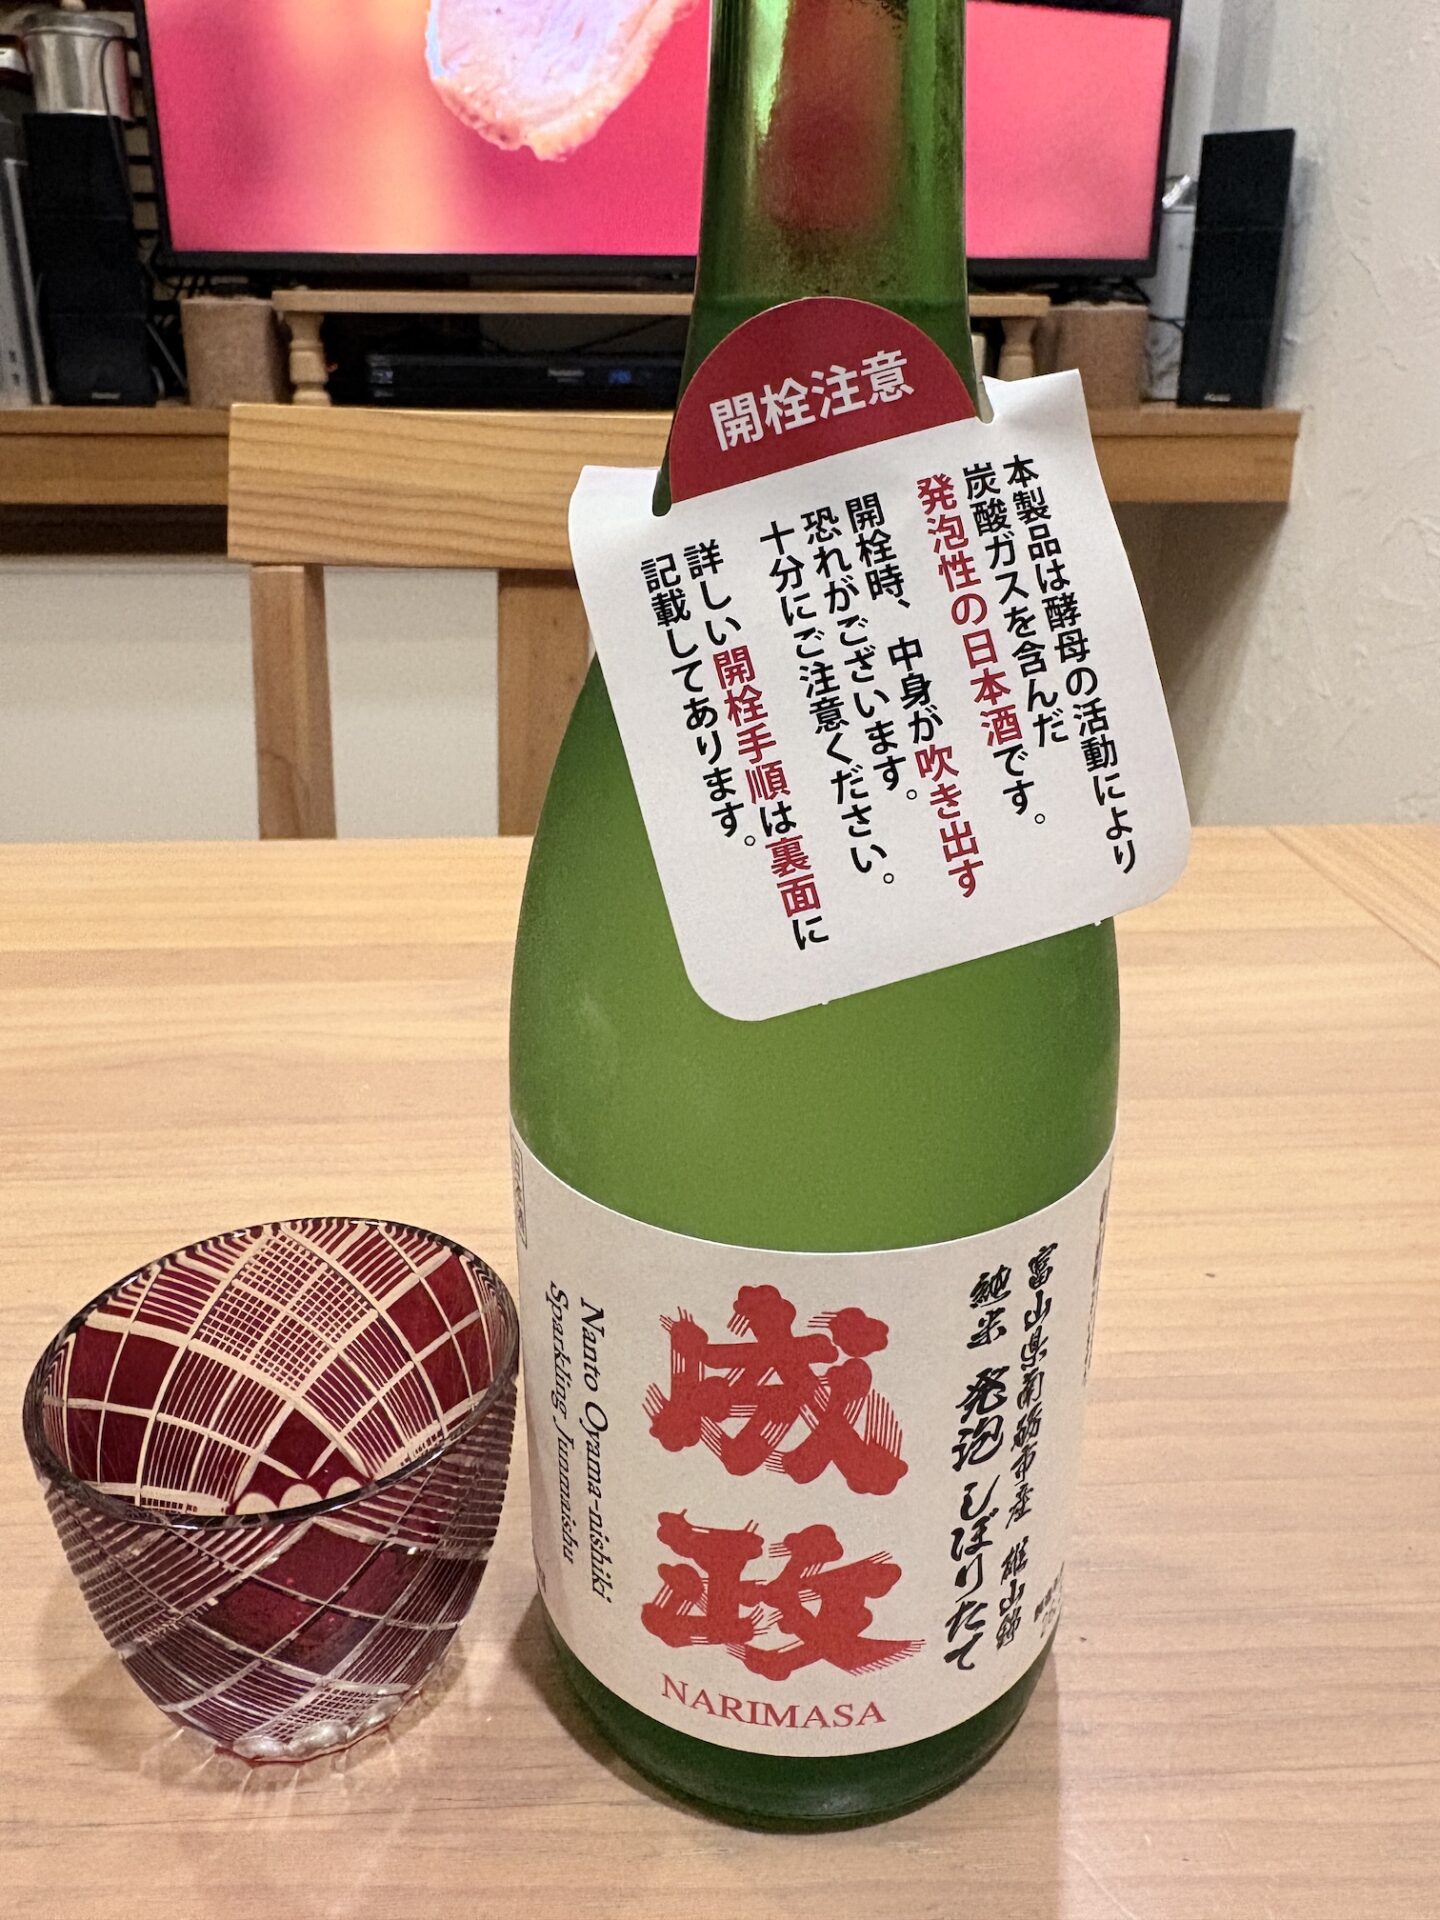
今日の晩酌は、頂き物ですが、富山県の成政で!
美発泡のしぼりたて。
これも美味しかったですよ!
シャンパンのような爽やかさと、重くはないけどどぶろくのようなしっかりとした旨み。
しっかり冷やしたおかげもあってか、爽やかな感じが勝ったかな。
これも、できることならリピートしたい一本でした^^
*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*

今日のジョギングです。
ここのところ、調子に乗って、5分前後のタイムで走ることを意識して。
帰ってきた時に少し息が切れているくらいがちょうどいいのかな、と思っています。
(今までは次の日に影響がないように、少しゆっくり目でも息が切れない程度を目安にしていました)
怪我をしない程度に、頑張ってみたいと思います^^
*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*
株式会社不動産のStepup、行政書士・相続診断士事務所StepupnのHPは↓へ


*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*=*

先日、ラジオに出演させていただいた時の音声データや、
任意売却の事例などをYoutubeで紹介しています。 よかったら、ぜひ^^
△▼△▼△▼△▼△▼△▼△▼△▼△▼△▼△▼△▼△▼△▼△▼

~不動産売買から農地転用・許認可まで~
株式会社不動産のStepup
行政書士・相続診断士事務所Stepup
TEL:076-482-5489